Domain türen-günstig.de kaufen?
Wir ziehen mit dem Projekt
türen-günstig.de um.
Sind Sie am Kauf der Domain
türen-günstig.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain türen-günstig.de kaufen?
Wer bezahlt die Bertelsmann Stiftung?
Die Bertelsmann Stiftung wird von der Bertelsmann SE & Co. KGaA finanziert, einem internationalen Medienunternehmen mit Sitz in Gütersloh, Deutschland. Die Stiftung ist eine unabhängige und gemeinnützige Organisation, die sich für gesellschaftliche und politische Themen engagiert. Sie finanziert ihre Projekte und Programme aus den Erträgen ihres Stiftungsvermögens sowie aus Spenden und Zuwendungen. Die Bertelsmann Stiftung legt großen Wert auf Transparenz und veröffentlicht regelmäßig ihre Finanzberichte und Fördermittel. Insgesamt ist die Stiftung finanziell gut aufgestellt und kann so ihre Arbeit im Sinne des Gemeinwohls fortsetzen. **
Wem gehört die Bertelsmann Stiftung?
Die Bertelsmann Stiftung gehört der Bertelsmann SE & Co. KGaA, einem internationalen Medienunternehmen mit Sitz in Gütersloh, Deutschland. Die Stiftung wurde 1977 von Reinhard Mohn, dem ehemaligen Vorstandsvorsitzenden von Bertelsmann, gegründet. Sie ist eine unabhängige und gemeinnützige Organisation, die sich für gesellschaftliche und politische Themen engagiert. Die Stiftung arbeitet unter anderem in den Bereichen Bildung, Gesundheit, Demokratie und Wirtschaftsförderung. **

Ähnliche Suchbegriffe für Bertelsmann-Stiftung-Führung
Top-Angebote
Produkte zum Begriff Bertelsmann-Stiftung-Führung:
-
Stiftung als NachfolgeinstrumentStiftung als Nachfolgeinstrument , Zivilrecht, Steuerrecht und internationales Recht , Reflektoren > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 20240830, Produktform: Leinen, Redaktion: Feick, Martin, Edition: NED, Auflage: 24002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 597, Keyword: Erbrecht; Errichtung; Familienstiftung; Liechtenstein; Nachfolge; Testament; Unternehmensnachfolge; Österreich, Fachschema: Stiftungsrecht~Privatrecht~Zivilgesetz~Zivilrecht, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 597 Blätter, Länge: 247, Breite: 171, Höhe: 35, Gewicht: 1082, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,115,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Götz, Hellmut: Handbuch der StiftungHandbuch der Stiftung , ¿Alle steuerlichen und rechtlichen Aspekte rund um Stiftungen - umfassend und praxisorientiert dargestellt. Stiftungen sind ein komplexes und schwieriges Themengebiet. Mit Wirkung zum 1.7.2023 hat das Stiftungsrecht durch das Gesetz zur Vereinheitlichung des Stiftungsrechts und zur Änderung des Infektionsschutzgesetzes vom 16.7.2021 seine größte Änderung seit der Stiftungsrechtsreform 2002 erfahren. Dies ist ein deutlicher Fortschritt für das Stiftungswesen. Das bislang im BGB und in 16 Landesstiftungsgesetzen enthaltene Stiftungszivilrecht wird im BGB zusammengeführt. Es wird ein Stiftungsregister eingeführt. Stiftungen, die vor dem 1.1.2026 entstanden sind, müssen spätestens bis zum 31.12.2026 zur Eintragung in das Stiftungsregister entsprechend § 82b Abs. 2 des Bürgerlichen Gesetzbuchs angemeldet werden. Für Stifter, Stiftungsvorstände und Berater eröffnen einige Neuregelungen, insbesondere die neu eingeführte Unterscheidung zwischen gewidmetem Grundstockvermögen und gewidmeten sonstigen Vermögen, Möglichkeiten und Notwendigkeiten bei der Gestaltung der Satzung, der Verwaltung und des Aufbaus der Rechnungslegung. Das Handbuch der Stiftung bietet einen schnellen Zugriff auf konkrete Fragestellungen der täglichen Praxis. Zahlreiche Fallbeispiele zeigen Handlungsoptionen und Gestaltungsmöglichkeiten auf, die dank direkt einsetzbarer Formulierungshilfen und Vertragsmuster schnell und sicher umgesetzt werden können. Vertiefte Ausführungen zur Rechnungslegung helfen, immer wieder auftauchende Zweifelsfälle verlässlich zu lösen. Die Berücksichtigung der umfangreichen Rechtsprechung und Verwaltungsanweisungen garantiert ein Höchstmaß an Rechtssicherheit. Detaillierte Beschreibungen der ertrag- und erbschaftsteuerlichen Besonderheiten bei Stiftungen in Liechtenstein, in der Schweiz und in Österreich sowie bei Trusts runden das Werk ab. Aktuell in der 5. Auflage: - Reform des Stiftungszivilrechts. - Reform des Gemeinnützigkeitsrechts. Inhaltsverzeichnis: Kapitel A: Einleitung. I. Gründe für eine Stiftungserrichtung. II. Stiftungserrichtung und Pflichtteilsrecht. III. Stiftung und Unternehmen. Kapitel B: Errichtung der rechtsfähigen Stiftung des Privatrechts. I. Begriffsbestimmung. II. Die Entstehung einer rechtsfähigen Stiftung. III. Notwendige Bestandteile einer Stiftungssatzung. IV. Stiftungsvermögen. V. Begünstigtenkreis/Destinatäre. VI. Beendigung der Stiftung. VII. Stiftungsverfassung und Stifterwille. VIII. Satzungsänderung. IX. Stiftungsfonds. X. Gründungskosten. Kapitel C: Rechtsinstitut der unselbständigen Stiftung. I. Begriff und Struktur der unselbständigen Stiftung. II. Errichtungsformen. III. Satzung, Vermögensausstattung, Haftung, Auflösung¿. IV. Die unselbständige Stiftung als Erbin. V. Vorteile der unselbständigen Stiftung. VI. Transparenzregister. Kapitel D: Die steuerpflichtige Familienstiftung im Steuerrecht. I. Einführung. II. Besteuerung der Stiftungserrichtung. III. Laufende Besteuerung. IV. Besteuerung der Stiftungsaufhebung. Kapitel E: Die steuerbefreite Stiftung im Steuerrecht. I. Voraussetzungen der Steuerbefreiung. II. Besteuerung der Stiftungserrichtung. III. Laufende Besteuerung. IV. Besteuerung der Stiftungsaufhebung. Kapitel F: Kombination von/mit Stiftungen. I. Die Doppelstiftung. II. Stiftung und Betriebsführungsgesellschaft. III. Gemischte Stiftung als Alternative zur Doppelstiftung¿. Kapitel G: Die Rechnungslegung bei Stiftungen. I. Externe Rechnungslegung. II. Die Auswirkung der Stiftungsrechtsreform auf die Rechnungslegung bei Stiftungen¿. III. Adressaten der externen Rechnungslegung einer Stiftung¿. IV. Fokussierung auf bestimmte Stiftungsarten in der vorliegenden Auflage¿. V. Gesetzliche Regelungen bezüglich der Rechnungslegung von Stiftungen¿. VI. Zusammenstellung der gesetzlichen Anforderungen an die Rechnungslegung von Stiftungen¿. VII. Ableitung einer Empfehlung für die Ausgestaltung der externen Rechnungslegung durch Stiftungen¿. Kapitel H: Auslandsstiftungen und ausländische Trusts. I. Stiftung nach schweizerischem Recht. II. Stiftung nach liechtensteinischem Recht. III. Stiftung nach österreichischem Recht. IV. Trust. V. Ertragsteuerliche Behandlung von ausländischen Stiftungen und Trusts¿. VI. Erbschaft-/schenkungsteuerliche Behandlungen von Auslandsstiftungen und ausländischen Trusts¿. Kapitel I: Die Bedeutung der Erbschaftsteuerreform 2016 für Familienstiftungen. I. Einleitung. II. Überblick über die Erbschaftsteuerreform 2016 und ihre Bedeutung für Familienstiftungen¿. III. Das Erbschaftsteuerrecht. IV. Die Auswirkungen der Erbschaftsteuerreform 2016. Kapitel J: Die Stiftungsrechtsreform. I. Gründe für die Stiftungsrechtsreform. II. Die wesentlichen Änderungen des Stiftungszivilrechts. , Zusatzbeleuchtung > Beleuchtung , Auflage: 5. Auflage. Online-Version inklusive., Erscheinungsjahr: 20230728, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Götz, Hellmut~Pach-Hanssenheimb, Ferdinand, Edition: NED, Auflage: 23005, Auflage/Ausgabe: 5. Auflage. Online-Version inklusive, Keyword: Familiengemeinnützige internationale Stiftung; Privatstiftung; Stiftung; trusts; unselbständige Stiftung; Unternehmensstiftung; unternehmensverbundene Stiftung; Gestaltungsmöglichkeiten; Rechnungslegung; Zivilrecht; Steuerrecht; Praxis; Stiftungsrecht; ausländische Stiftung; Unternehmerstiftung, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz~Stiftung~Unternehmensberatung - Unternehmensberater~Gemeinnützigkeit~Unternehmensorganisation~Recht~Stiftungsrecht~Treuhand - Treuhänder~Sozialrecht, Fachkategorie: Unternehmensberatung und Subventionen~Kapital und Treuhand, Stiftungen~Wohlfahrtspflege, Gemeinnützigkeitsrecht~Steuer- und Abgabenrecht, Region: Deutschland, Bildungszweck: für deutsche Rechtsanwälte und Rechtsanwaltsfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke)~für deutsche Steuerberater und Steuerfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke)~für Notare und Notarfachangestellte (Deutschland), Warengruppe: HC/Steuern, Fachkategorie: Gemeinnützige Organisationen (non-profit), Thema: Verstehen, Text Sprache: ger, Seitenanzahl: LXXXVI, Seitenanzahl: 871, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 957 Blätter, Länge: 214, Breite: 155, Höhe: 55, Gewicht: 1264, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000066490001 V14550-978-3-482-645- B0000066490002 V14550-978-3-482-645-2, Vorgänger: 2412360, Vorgänger EAN: 9783482645846 9783482645839 9783482645822 9783482645815, Alternatives Format EAN: 9783482626555 9783482016820, eBook EAN: 9783482626555, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0020, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wer steht hinter der Bertelsmann Stiftung?
Die Bertelsmann Stiftung wurde 1977 von Reinhard Mohn, dem ehemaligen Vorstandsvorsitzenden des Bertelsmann-Konzerns, gegründet. Sie ist eine unabhängige und gemeinnützige Stiftung mit Sitz in Gütersloh, Deutschland. Die Stiftung verfolgt das Ziel, gesellschaftliche Herausforderungen zu analysieren, Lösungsansätze zu entwickeln und umzusetzen. Sie finanziert sich aus dem Vermögen der Bertelsmann SE & Co. KGaA, hat aber eine eigene Organisationsstruktur und agiert unabhängig von dem Medienkonzern. Die Stiftung setzt sich in verschiedenen Themenfeldern wie Bildung, Demokratie, Gesundheit und Wirtschaft für das Gemeinwohl ein. **
-
Wer steckt hinter der Bertelsmann Stiftung?
Die Bertelsmann Stiftung ist eine unabhängige, gemeinnützige Stiftung mit Sitz in Gütersloh, Deutschland. Sie wurde 1977 von Reinhard Mohn, dem ehemaligen Vorstandsvorsitzenden des Bertelsmann-Konzerns, gegründet. Die Stiftung verfolgt das Ziel, gesellschaftliche Herausforderungen zu analysieren, Lösungsansätze zu entwickeln und Impulse für politische Entscheidungen zu geben. Sie finanziert sich aus den Erträgen ihres Stiftungsvermögens und ist politisch und wirtschaftlich unabhängig. Wer genau hinter der Stiftung steht, sind also die Gründer Reinhard Mohn und die Bertelsmann-Familie. **
-
Bertelsmann-Tochterunternehmen
ArvatoRTL GroupGruner + JahrRandom HouseMehr Ergebnisse **
-
Was genau macht Bertelsmann?
Bertelsmann ist ein international agierendes Medienunternehmen mit Schwerpunkten in den Bereichen Fernsehen, Musik, Buchverlage und digitale Medien. Das Unternehmen betreibt unter anderem Fernsehsender wie RTL und produziert Inhalte für verschiedene Plattformen. Zudem ist Bertelsmann einer der größten Buchverlage der Welt und veröffentlicht Bücher in verschiedenen Sprachen und Genres. Darüber hinaus investiert das Unternehmen in digitale Medien und Technologieunternehmen, um sich in diesem Bereich weiter zu etablieren. Insgesamt ist Bertelsmann in vielen Bereichen der Medienbranche tätig und verfolgt das Ziel, innovative und qualitativ hochwertige Inhalte zu produzieren und zu verbreiten. **


Was gehört zu Bertelsmann?
Was gehört zu Bertelsmann? Bertelsmann ist ein international agierender Medienkonzern mit verschiedenen Geschäftsbereichen. Dazu gehören unter anderem Verlagsgruppen wie Penguin Random House, die RTL Group mit Fernsehsendern in Europa und Fremantle als Produktionsfirma für TV-Formate. Auch der Musikverlag BMG und der Dienstleister Arvato gehören zum Konzern. Bertelsmann ist zudem an verschiedenen Digitalunternehmen beteiligt und hat eine Vielzahl von Beteiligungen in verschiedenen Branchen. Insgesamt ist Bertelsmann in über 50 Ländern aktiv und zählt zu den größten Medienunternehmen weltweit. **
Wem gehört die Bertelsmann AG?
Die Bertelsmann AG ist ein deutsches Medienunternehmen, aber wem gehört es eigentlich? Die Bertelsmann AG ist ein börsennotiertes Unternehmen, das bedeutet, dass es von Aktionären gehalten wird. Die größten Aktionäre sind die Bertelsmann-Stiftung und die Familie Mohn, die zusammen die Mehrheit der Anteile halten. Die Bertelsmann-Stiftung wurde von der Familie Mohn gegründet und hat einen erheblichen Einfluss auf die Unternehmensführung. Insgesamt ist die Bertelsmann AG also im Besitz der Familie Mohn und der Bertelsmann-Stiftung. **
Top-Angebote
Produkte zum Begriff Bertelsmann-Stiftung-Führung:
-
Set Führung STB 11, Anzahl Türen: 2• Set enthält die Führungs-Komponenten für einen 2-türigen Schrank • Führungssystem unter dem Unterboden • Rollen aus Kunststoff für geräuscharmen Lauf Set besteht aus: • 2 Stück Führungsteile vordere Tür • 2 Stück Führungsteile hintere Tür • 2 Stück Endanschläge für Führungsprofil Hinweise:• Profile bitte separat bestellen26,07 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
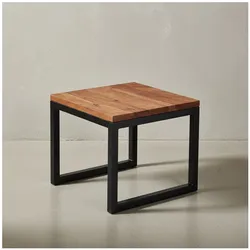
KADIMA DESIGN Industrial-Beistelltisch aus Sheeshamholz, Stilvoll, funktional und langlebigTechnische Details: Abmessungen: Höhe: 40 cm Breite: 45 cm Tiefe: 45 cm Größe: 45 x 45 x 40 cm Materialien: Material Tischplatte: Massivholz Sheesham Material Gestell: Edelstahl (pulverbeschichtet) Materialhinweis: Tischplatte: Sheesham Mas109,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wer bezahlt die Bertelsmann Stiftung?
Die Bertelsmann Stiftung wird von der Bertelsmann SE & Co. KGaA finanziert, einem internationalen Medienunternehmen mit Sitz in Gütersloh, Deutschland. Die Stiftung ist eine unabhängige und gemeinnützige Organisation, die sich für gesellschaftliche und politische Themen engagiert. Sie finanziert ihre Projekte und Programme aus den Erträgen ihres Stiftungsvermögens sowie aus Spenden und Zuwendungen. Die Bertelsmann Stiftung legt großen Wert auf Transparenz und veröffentlicht regelmäßig ihre Finanzberichte und Fördermittel. Insgesamt ist die Stiftung finanziell gut aufgestellt und kann so ihre Arbeit im Sinne des Gemeinwohls fortsetzen. **
-
Wem gehört die Bertelsmann Stiftung?
Die Bertelsmann Stiftung gehört der Bertelsmann SE & Co. KGaA, einem internationalen Medienunternehmen mit Sitz in Gütersloh, Deutschland. Die Stiftung wurde 1977 von Reinhard Mohn, dem ehemaligen Vorstandsvorsitzenden von Bertelsmann, gegründet. Sie ist eine unabhängige und gemeinnützige Organisation, die sich für gesellschaftliche und politische Themen engagiert. Die Stiftung arbeitet unter anderem in den Bereichen Bildung, Gesundheit, Demokratie und Wirtschaftsförderung. **
-
Wer steht hinter der Bertelsmann Stiftung?
Die Bertelsmann Stiftung wurde 1977 von Reinhard Mohn, dem ehemaligen Vorstandsvorsitzenden des Bertelsmann-Konzerns, gegründet. Sie ist eine unabhängige und gemeinnützige Stiftung mit Sitz in Gütersloh, Deutschland. Die Stiftung verfolgt das Ziel, gesellschaftliche Herausforderungen zu analysieren, Lösungsansätze zu entwickeln und umzusetzen. Sie finanziert sich aus dem Vermögen der Bertelsmann SE & Co. KGaA, hat aber eine eigene Organisationsstruktur und agiert unabhängig von dem Medienkonzern. Die Stiftung setzt sich in verschiedenen Themenfeldern wie Bildung, Demokratie, Gesundheit und Wirtschaft für das Gemeinwohl ein. **
-
Wer steckt hinter der Bertelsmann Stiftung?
Die Bertelsmann Stiftung ist eine unabhängige, gemeinnützige Stiftung mit Sitz in Gütersloh, Deutschland. Sie wurde 1977 von Reinhard Mohn, dem ehemaligen Vorstandsvorsitzenden des Bertelsmann-Konzerns, gegründet. Die Stiftung verfolgt das Ziel, gesellschaftliche Herausforderungen zu analysieren, Lösungsansätze zu entwickeln und Impulse für politische Entscheidungen zu geben. Sie finanziert sich aus den Erträgen ihres Stiftungsvermögens und ist politisch und wirtschaftlich unabhängig. Wer genau hinter der Stiftung steht, sind also die Gründer Reinhard Mohn und die Bertelsmann-Familie. **
Ähnliche Suchbegriffe für Bertelsmann-Stiftung-Führung
-
Stiftung als NachfolgeinstrumentStiftung als Nachfolgeinstrument , Zivilrecht, Steuerrecht und internationales Recht , Reflektoren > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 20240830, Produktform: Leinen, Redaktion: Feick, Martin, Edition: NED, Auflage: 24002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 597, Keyword: Erbrecht; Errichtung; Familienstiftung; Liechtenstein; Nachfolge; Testament; Unternehmensnachfolge; Österreich, Fachschema: Stiftungsrecht~Privatrecht~Zivilgesetz~Zivilrecht, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 597 Blätter, Länge: 247, Breite: 171, Höhe: 35, Gewicht: 1082, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,115,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Götz, Hellmut: Handbuch der StiftungHandbuch der Stiftung , ¿Alle steuerlichen und rechtlichen Aspekte rund um Stiftungen - umfassend und praxisorientiert dargestellt. Stiftungen sind ein komplexes und schwieriges Themengebiet. Mit Wirkung zum 1.7.2023 hat das Stiftungsrecht durch das Gesetz zur Vereinheitlichung des Stiftungsrechts und zur Änderung des Infektionsschutzgesetzes vom 16.7.2021 seine größte Änderung seit der Stiftungsrechtsreform 2002 erfahren. Dies ist ein deutlicher Fortschritt für das Stiftungswesen. Das bislang im BGB und in 16 Landesstiftungsgesetzen enthaltene Stiftungszivilrecht wird im BGB zusammengeführt. Es wird ein Stiftungsregister eingeführt. Stiftungen, die vor dem 1.1.2026 entstanden sind, müssen spätestens bis zum 31.12.2026 zur Eintragung in das Stiftungsregister entsprechend § 82b Abs. 2 des Bürgerlichen Gesetzbuchs angemeldet werden. Für Stifter, Stiftungsvorstände und Berater eröffnen einige Neuregelungen, insbesondere die neu eingeführte Unterscheidung zwischen gewidmetem Grundstockvermögen und gewidmeten sonstigen Vermögen, Möglichkeiten und Notwendigkeiten bei der Gestaltung der Satzung, der Verwaltung und des Aufbaus der Rechnungslegung. Das Handbuch der Stiftung bietet einen schnellen Zugriff auf konkrete Fragestellungen der täglichen Praxis. Zahlreiche Fallbeispiele zeigen Handlungsoptionen und Gestaltungsmöglichkeiten auf, die dank direkt einsetzbarer Formulierungshilfen und Vertragsmuster schnell und sicher umgesetzt werden können. Vertiefte Ausführungen zur Rechnungslegung helfen, immer wieder auftauchende Zweifelsfälle verlässlich zu lösen. Die Berücksichtigung der umfangreichen Rechtsprechung und Verwaltungsanweisungen garantiert ein Höchstmaß an Rechtssicherheit. Detaillierte Beschreibungen der ertrag- und erbschaftsteuerlichen Besonderheiten bei Stiftungen in Liechtenstein, in der Schweiz und in Österreich sowie bei Trusts runden das Werk ab. Aktuell in der 5. Auflage: - Reform des Stiftungszivilrechts. - Reform des Gemeinnützigkeitsrechts. Inhaltsverzeichnis: Kapitel A: Einleitung. I. Gründe für eine Stiftungserrichtung. II. Stiftungserrichtung und Pflichtteilsrecht. III. Stiftung und Unternehmen. Kapitel B: Errichtung der rechtsfähigen Stiftung des Privatrechts. I. Begriffsbestimmung. II. Die Entstehung einer rechtsfähigen Stiftung. III. Notwendige Bestandteile einer Stiftungssatzung. IV. Stiftungsvermögen. V. Begünstigtenkreis/Destinatäre. VI. Beendigung der Stiftung. VII. Stiftungsverfassung und Stifterwille. VIII. Satzungsänderung. IX. Stiftungsfonds. X. Gründungskosten. Kapitel C: Rechtsinstitut der unselbständigen Stiftung. I. Begriff und Struktur der unselbständigen Stiftung. II. Errichtungsformen. III. Satzung, Vermögensausstattung, Haftung, Auflösung¿. IV. Die unselbständige Stiftung als Erbin. V. Vorteile der unselbständigen Stiftung. VI. Transparenzregister. Kapitel D: Die steuerpflichtige Familienstiftung im Steuerrecht. I. Einführung. II. Besteuerung der Stiftungserrichtung. III. Laufende Besteuerung. IV. Besteuerung der Stiftungsaufhebung. Kapitel E: Die steuerbefreite Stiftung im Steuerrecht. I. Voraussetzungen der Steuerbefreiung. II. Besteuerung der Stiftungserrichtung. III. Laufende Besteuerung. IV. Besteuerung der Stiftungsaufhebung. Kapitel F: Kombination von/mit Stiftungen. I. Die Doppelstiftung. II. Stiftung und Betriebsführungsgesellschaft. III. Gemischte Stiftung als Alternative zur Doppelstiftung¿. Kapitel G: Die Rechnungslegung bei Stiftungen. I. Externe Rechnungslegung. II. Die Auswirkung der Stiftungsrechtsreform auf die Rechnungslegung bei Stiftungen¿. III. Adressaten der externen Rechnungslegung einer Stiftung¿. IV. Fokussierung auf bestimmte Stiftungsarten in der vorliegenden Auflage¿. V. Gesetzliche Regelungen bezüglich der Rechnungslegung von Stiftungen¿. VI. Zusammenstellung der gesetzlichen Anforderungen an die Rechnungslegung von Stiftungen¿. VII. Ableitung einer Empfehlung für die Ausgestaltung der externen Rechnungslegung durch Stiftungen¿. Kapitel H: Auslandsstiftungen und ausländische Trusts. I. Stiftung nach schweizerischem Recht. II. Stiftung nach liechtensteinischem Recht. III. Stiftung nach österreichischem Recht. IV. Trust. V. Ertragsteuerliche Behandlung von ausländischen Stiftungen und Trusts¿. VI. Erbschaft-/schenkungsteuerliche Behandlungen von Auslandsstiftungen und ausländischen Trusts¿. Kapitel I: Die Bedeutung der Erbschaftsteuerreform 2016 für Familienstiftungen. I. Einleitung. II. Überblick über die Erbschaftsteuerreform 2016 und ihre Bedeutung für Familienstiftungen¿. III. Das Erbschaftsteuerrecht. IV. Die Auswirkungen der Erbschaftsteuerreform 2016. Kapitel J: Die Stiftungsrechtsreform. I. Gründe für die Stiftungsrechtsreform. II. Die wesentlichen Änderungen des Stiftungszivilrechts. , Zusatzbeleuchtung > Beleuchtung , Auflage: 5. Auflage. Online-Version inklusive., Erscheinungsjahr: 20230728, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Götz, Hellmut~Pach-Hanssenheimb, Ferdinand, Edition: NED, Auflage: 23005, Auflage/Ausgabe: 5. Auflage. Online-Version inklusive, Keyword: Familiengemeinnützige internationale Stiftung; Privatstiftung; Stiftung; trusts; unselbständige Stiftung; Unternehmensstiftung; unternehmensverbundene Stiftung; Gestaltungsmöglichkeiten; Rechnungslegung; Zivilrecht; Steuerrecht; Praxis; Stiftungsrecht; ausländische Stiftung; Unternehmerstiftung, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz~Stiftung~Unternehmensberatung - Unternehmensberater~Gemeinnützigkeit~Unternehmensorganisation~Recht~Stiftungsrecht~Treuhand - Treuhänder~Sozialrecht, Fachkategorie: Unternehmensberatung und Subventionen~Kapital und Treuhand, Stiftungen~Wohlfahrtspflege, Gemeinnützigkeitsrecht~Steuer- und Abgabenrecht, Region: Deutschland, Bildungszweck: für deutsche Rechtsanwälte und Rechtsanwaltsfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke)~für deutsche Steuerberater und Steuerfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke)~für Notare und Notarfachangestellte (Deutschland), Warengruppe: HC/Steuern, Fachkategorie: Gemeinnützige Organisationen (non-profit), Thema: Verstehen, Text Sprache: ger, Seitenanzahl: LXXXVI, Seitenanzahl: 871, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 957 Blätter, Länge: 214, Breite: 155, Höhe: 55, Gewicht: 1264, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000066490001 V14550-978-3-482-645- B0000066490002 V14550-978-3-482-645-2, Vorgänger: 2412360, Vorgänger EAN: 9783482645846 9783482645839 9783482645822 9783482645815, Alternatives Format EAN: 9783482626555 9783482016820, eBook EAN: 9783482626555, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0020, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
KADIMA DESIGN Industrial-Beistelltisch aus Sheeshamholz, Stilvoll, funktional und langlebigTechnische Details: Abmessungen: Höhe: 40 cm Breite: 45 cm Tiefe: 45 cm Größe: 45 x 45 x 40 cm Materialien: Material Tischplatte: Massivholz Sheesham Material Gestell: Edelstahl (pulverbeschichtet) Materialhinweis: Tischplatte: Sheesham Mas109,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
KADIMA DESIGN Industrial-Beistelltisch aus Sheeshamholz, Stilvoll, funktional und langlebigTechnische Details: Abmessungen: Höhe: 40 cm Breite: 45 cm Tiefe: 45 cm Größe: 45 x 45 x 40 cm Materialien: Material Tischplatte: Massivholz Sheesham Material Gestell: Edelstahl (pulverbeschichtet) Materialhinweis: Tischplatte: Sheesham Mas109,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Bertelsmann-Tochterunternehmen
ArvatoRTL GroupGruner + JahrRandom HouseMehr Ergebnisse **
-
Was genau macht Bertelsmann?
Bertelsmann ist ein international agierendes Medienunternehmen mit Schwerpunkten in den Bereichen Fernsehen, Musik, Buchverlage und digitale Medien. Das Unternehmen betreibt unter anderem Fernsehsender wie RTL und produziert Inhalte für verschiedene Plattformen. Zudem ist Bertelsmann einer der größten Buchverlage der Welt und veröffentlicht Bücher in verschiedenen Sprachen und Genres. Darüber hinaus investiert das Unternehmen in digitale Medien und Technologieunternehmen, um sich in diesem Bereich weiter zu etablieren. Insgesamt ist Bertelsmann in vielen Bereichen der Medienbranche tätig und verfolgt das Ziel, innovative und qualitativ hochwertige Inhalte zu produzieren und zu verbreiten. **
-
Was gehört zu Bertelsmann?
Was gehört zu Bertelsmann? Bertelsmann ist ein international agierender Medienkonzern mit verschiedenen Geschäftsbereichen. Dazu gehören unter anderem Verlagsgruppen wie Penguin Random House, die RTL Group mit Fernsehsendern in Europa und Fremantle als Produktionsfirma für TV-Formate. Auch der Musikverlag BMG und der Dienstleister Arvato gehören zum Konzern. Bertelsmann ist zudem an verschiedenen Digitalunternehmen beteiligt und hat eine Vielzahl von Beteiligungen in verschiedenen Branchen. Insgesamt ist Bertelsmann in über 50 Ländern aktiv und zählt zu den größten Medienunternehmen weltweit. **
-
Wem gehört die Bertelsmann AG?
Die Bertelsmann AG ist ein deutsches Medienunternehmen, aber wem gehört es eigentlich? Die Bertelsmann AG ist ein börsennotiertes Unternehmen, das bedeutet, dass es von Aktionären gehalten wird. Die größten Aktionäre sind die Bertelsmann-Stiftung und die Familie Mohn, die zusammen die Mehrheit der Anteile halten. Die Bertelsmann-Stiftung wurde von der Familie Mohn gegründet und hat einen erheblichen Einfluss auf die Unternehmensführung. Insgesamt ist die Bertelsmann AG also im Besitz der Familie Mohn und der Bertelsmann-Stiftung. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.